Um briefing de mercado para importadores, distribuidores e operadores de frota que avaliam o setor de bicicletas elétricas em Uganda — o que está impulsionando, o que está freando e o que um operador precisa antes de investir capital.
Uganda é um dos poucos mercados africanos onde os veículos elétricos de duas rodas já não são um projeto-piloto. Existem dezenas de milhares nas estradas, uma estratégia nacional com uma meta com data definida, um presidente que lançou pessoalmente uma frota e uma rede de troca de baterias que dobrou em dezoito meses. É também um mercado onde a restrição mudou: a questão já não é se os motoristas aceitarão o elétrico, mas se a infraestrutura por detrás deles consegue acompanhar.
Este artigo apresenta primeiro o mercado — política, economia, o peso social do setor boda boda e a camada tecnológica — e depois identifica os quatro pontos de estrangulamento que atualmente decidem quais operadores escalam, e o que um novo entrante precisa para os ultrapassar.
O mercado num relance
| Indicador | Valor |
|---|---|
| Motocicletas como percentagem de veículos registados | mais de 60%; mais de 400.000 apenas na Grande Kampala |
| Boda bodas a gasolina em Kampala | mais de 200,000 |
| Percentagem elétrica da frota boda de Kampala | cerca de 10% (Nova Visão, 2026) |
| Estações de troca de baterias em todo o país | ≈150 (meados de 2024) → 350+ (fins de 2025) |
| Poupança anual por motorista, elétrico vs. gasolina | ≈ 1 milhão de UGX (cerca de 255 USD) |
| Metas do governo | transporte público elétrico até 2030; 100% de vendas de veículos novos elétricos até 2040 |
Fontes: Banco Mundial, A Bateria Sob o Assento (setembro de 2026); New Vision (2026); Nile Post (2026). Os valores são os reportados e datados — verifique-os antes de os utilizar num plano de negócios.
Lidos em conjunto, esses valores descrevem um mercado que passou de piloto para comercial, mas ainda não para massivo. Dez por cento de penetração em Kampala é volume real — suficiente para um distribuidor construir um negócio — e, simultaneamente, significa que nove em cada dez motoristas ainda usam gasolina, pelo que a margem de crescimento é o ciclo de substituição e não a nova procura. O que marca o ritmo dessa substituição não são os veículos. É a rede de 350 estações por detrás deles, e se esta consegue alcançar os motoristas que já disseram sim.
O que molda este mercado: política, economia, sociedade e tecnologia
1 Política: um governo que escolheu um lado
A Estratégia Nacional de E-Mobilidade de Uganda, liderada pelo Ministério da Ciência, Tecnologia e Inovação, estabelece duas datas com relevância comercial: transporte público elétrico até 2030, e 100% de vendas de veículos novos elétricos até 2040 (conforme reportado pelo Nile Post, 2026)Essas são metas em vez de regras aplicáveis, mas trouxeram atores reais para a mesma linha — a Kampala Capital City Authority estabeleceu parcerias com associações de boda boda numa campanha de eliminação gradual (reportado pela New Vision, 2026), e o próprio sindicato do setor é agora um defensor em vez de um cético.
O sinal político é incomum na sua direção. Em julho de 2024, o presidente Museveni comissionou pessoalmente uma frota de motocicletas elétricas e usou a ocasião para comparar preços: cerca de 000 USD para uma máquina elétrica contra aproximadamente 480 USD para um boda diesel (a partir de 2024)Quando um chefe de Estado lança uma categoria de veículos e apresenta a sua economia, os distribuidores podem ler razoavelmente a direção do mercado.
A política fiscal moveu-se na mesma direção. Uganda está entre os mercados africanos que introduziram isenções fiscais e reduções de direitos aduaneiros para veículos elétricos, ao lado do Egito e do Quênia. O tratamento específico muda a cada ciclo orçamentário, e deliberadamente não citamos taxas aqui — um distribuidor deve confirmar o cronograma atual com um despachante aduaneiro em vez de confiar em um número de um artigo.
2 Economia: os preços do combustível fizeram a persuasão
A economia deste mercado é impulsionada menos pela política ambiental do que pelo preço na bomba. A partir de outubro de 2026, a gasolina em Kampala subiu para UGX 6.700–7.000 por litro, com o diesel acima de UGX 7.000 — e a pressão é de política assim como de mercado: o orçamento de 2026/27 acrescentou UGX 200 por litro de imposto de consumo, enquanto a queda do xelim de cerca de 3.790 para além de 4.000 por dólar no mesmo período acrescentou um estimado UGX 300 por litro. Para um operador de boda boda, o combustível é o maior custo variável depois do próprio empréstimo, e é o que ele não pode negociar.
É isso que faz o modelo de troca funcionar comercialmente. Um motorista paga por troca em vez de por litro, o que converte um insumo imprevisível em um fixo — aproximadamente UGX 8.400 para cerca de 100 km na taxa publicada da Spiro na região de West Nile (setembro de 2026). A estimativa do Banco Mundial da poupança resultante é de cerca de UGX 1 milhão por motorista por ano, ou cerca de USD 255. Para alguém que ganha uma corrida de cada vez, essa é a diferença entre um negócio que acumula e um que não acumula.
O acesso ao veículo, no entanto, é um problema separado do custo de operá-lo. As estruturas de compra neste mercado dependem fortemente de financiamento de ativos: um depósito na região de UGX 120.000 seguido de parcelas diárias ao longo de dois anos é a forma relatada para a Spiro em West Nile, com o total a pagar substancialmente acima do preço à vista. O estudo diagnóstico do Banco Mundial nomeia o acesso a financiamento acessível como a principal barreira restante para eletrificar boda bodas — o que vale a pena lembrar antes de assumir que um custo operacional menor é suficiente por si só.
3 Sociedade: o setor boda boda é o mercado
Em Uganda, as motocicletas não são uma categoria de lazer que está sendo eletrificada por acaso — elas são o sistema de transporte. O setor é o segundo maior empregador do país, transportando pessoas, mercadorias e produtos por uma rede em grande parte informal onde ônibus e matatus não chegam. Qualquer decisão de produto aqui é, portanto, uma decisão de subsistência, e é avaliada pelo fluxo de caixa diário e não pelo custo total de propriedade ao longo de cinco anos.
O argumento de saúde pública tornou-se parte do caso comercial. Com mais de 200.000 boda bodas a gasolina apenas em Kampala, cada um emitindo uma estimativa de 5,7 kg de CO₂ por dia — dados fornecidos pelo ministro de Estado de Kampala no lançamento de uma campanha de eliminação gradual —, a qualidade do ar é agora uma preocupação municipal declarada e não abstrata. Essa moldura é importante para distribuidores: significa que os veículos de duas rodas elétricos estão sendo promovidos pelas autoridades municipais, não apenas tolerados por elas.
4 Tecnologia: a troca de baterias resolveu o carregamento e criou uma nova restrição
Uganda não se eletrificou com carregamento doméstico. Eletrificou-se com a troca de baterias, que elimina a maior objeção de um motociclista em atividade — horas esperando que um pacote se encha. Uma troca leva minutos, e o motociclista continua ganhando.
Essa escolha tem uma consequência com a qual o mercado está convivendo agora. A troca transforma um problema de veículo em um problema de infraestrutura: você precisa de terreno, energia trifásica, conexões à rede, estações, baterias de reposição, manutenção e logística de baterias. A rede cresceu de cerca de 150 estações em meados de 2024 para mais de 350 até o final de 2025 — um progresso real, e ainda ralo para um país desse tamanho. A modelagem do Banco Mundial coloca a demanda de veículos elétricos da Grande Kampala até 2030 em algum lugar entre 290 e 1.100 GWh por ano, o que é gerenciável em nível de sistema; a dificuldade é quando e onde como esse consumo é distribuído, porque o gargalo está na distribuição e não na geração.
Os operadores já estão se adaptando a essa realidade. Pelo menos uma grande rede está adicionando energia solar às suas estações de troca especificamente para se isolar da instabilidade da rede — um reconhecimento de que, em partes do país, uma estação sem sua própria geração é uma estação que para de gerar receita quando a energia falha.
Quem já está operando
O mercado não está vazio, e um novo entrante deve assumir que estará competindo pela atenção dos motociclistas em vez de criá-la. Quatro nomes carregam a maior parte do volume.
| Operador | Escala reportada | Modelo |
|---|---|---|
| Espiro | 33,000+ em Uganda; 135,000+ em todo o grupo, em sete mercados dados da própria empresa, via Zag Daily, setembro de 2026 | Venda e aluguel; assinatura de baterias; fábricas próprias de manufatura |
| Zembo | Visando 2.000+ motociclistas ativos e 80+ pontos de carregamento/troca (2025) | Pacotes LFP, cerca de 80 km por troca; estações de troca com energia renovável |
| GOGO Electric (anteriormente Bodawerk) | 000+ motocicletas; 800.000 trocas registradas em 2024 | Fabrica motocicletas e pacotes de lítio localmente |
| Mocoo | Presença de showroom de varejo em Kampala | Canal de distribuidor/varejo |
Os números da Spiro são da própria empresa, via Zag Daily (setembro de 2026). Os números de Zembo, GOGO e Mocoo vêm de relatórios setoriais secundários de 2025–26 e não foram verificados de forma independente — trate-os como indicativos de escala, e não como contagens auditadas.
O financiamento acompanha o hardware. Instituições de microcrédito e prestadores de serviços de dinheiro móvel agora oferecem produtos dedicados para e-boda, e uma parceria tem como objetivo público financiar 2.000 boda bodas elétricas até o final de 2026. Esta é a camada que determina a velocidade de adoção — não os veículos em si. Isto também explica por que a própria união cooperativa do setor se tornou um canal de distribuição por mérito próprio: uma união que pode atestar a idoneidade de um piloto vale mais para um credor do que qualquer folha de especificações.
Para comparação na região, cobrimos Quênia, Ruanda e África do Sul na mesma série. Os gargalos são reconhecidamente semelhantes; o que difere é a maturidade, e Uganda atualmente está à frente da maioria dos seus vizinhos em infraestruturas de troca.
Os quatro gargalos que determinam quem escala
Se o mercado já está em movimento, a questão interessante para um novo operador não é “há demanda”, mas “o que está impedindo que ela cresça mais rápido”. Quatro fatores.
1 Densidade de pontos de troca, especialmente fora de Kampala. Uma rede nacional de 350 estações parece substancial até ser mapeada. Na região de West Nile, a Spiro tinha apenas dois pontos de troca trifásicos atendendo uma área onde 250 motocicletas já tinham sido vendidas e mais de 700 solicitações aprovadas aguardavam entrega. Os pilotos não estavam recusando o produto; estavam esperando um lugar para carregá-lo. Esta é a lacuna mais clara no mercado, e ela não é resolvida enviando mais veículos — o que significa que o mercado acessível de um novo entrante é definido pelo local onde ele pode instalar uma estação, não pelo local onde os pilotos vivem. Um distribuidor que não consegue colocar equipamentos no terreno está confinado à cobertura de qualquer rede na qual se integre.
2 Conexão à rede e confiabilidade de energia. As estações de troca precisam de energia trifásica, e precisam dela continuamente. Onde a rede é fraca ou intermitente, uma estação se torna um gargalo em vez de um ativo, e o operador arca com o custo do tempo de inatividade. É por isso que a combinação de energia solar com armazenamento está aparecendo nos projetos de estações — não como um gesto ecológico, mas como um requisito de disponibilidade. A consequência prática é que o custo real de uma estação não é apenas o armário: é o armário, mais a conexão, mais qualquer backup necessário para mantê-la funcionando durante uma interrupção. Operadores que orçam apenas para o equipamento tendem a descobrir isso na comissionamento, quando o terreno já foi arrendado.
3 Financiamento. O alto custo inicial contra renda irregular é o problema estrutural, e o Banco Mundial aponta o acesso a crédito acessível como a principal barreira restante. Qualquer operador que entre neste mercado está, quer pretenda ou não, também entrando no negócio de crédito ao consumidor. Isso tem uma implicação a montante que a maioria dos fornecedores ignora: um distribuidor que está financiando pilotos a jusante precisa de prazos mais longos e mais flexíveis da fábrica, não apenas de um preço unitário competitivo. Uma cotação construída sobre 30% de depósito contra o conhecimento de embarque não responde à restrição que o distribuidor realmente enfrenta.
4 Serviço e peças de reposição à distância. Uma motocicleta que está a 300 km da oficina mais próxima e à espera de um controlador não é um veículo, é um ativo parado. As redes que escalam na África Oriental são as que resolveram a logística de peças cedo; as que não resolveram, descobrem o problema no segundo ano, quando as primeiras baterias e controladores começam a falhar em volume e os condutores que não conseguem obter uma reparação deixam de pagar as suas prestações.
Apresentados lado a lado, os quatro pontos de estrangulamento convertem-se numa lista de especificações bastante específica — e é uma lista a que uma cotação de veículo por si só não responde:
| Ponto de estrangulamento | Como se manifesta | O que o operador precisa |
|---|---|---|
| Densidade de pontos de troca | Condutores aprovados e à espera; a rede nacional não os alcança | Equipamento de troca ou carregamento que possam instalar eles próprios |
| Fiabilidade da rede elétrica | Uma estação que deixa de gerar receita quando a energia falha | Geração solar com armazenamento em baterias, dimensionada para a estação |
| Financiamento | Custo inicial contra rendimento diário; o crédito é a restrição determinante | Condições comerciais do fornecedor que permitam a um distribuidor estender crédito a jusante |
| Peças e assistência | Veículos parados durante semanas por causa de um único componente | Um pacote de peças de reposição e formação de técnicos para o primeiro ano, não um catálogo |
O que um operador precisa, portanto
Lendo os pontos de estrangulamento em conjunto, a lista de requisitos escreve-se sozinha. Um operador que entra em Uganda não precisa apenas de veículos — precisa de um pacote que mantenha os veículos a gerar receita. Para o lado procedimental de trazer esse pacote para o país — documentação, inspeção pré-embarque, condições de pagamento — o nosso guia para importar bicicletas elétricas, scooters e mopeds da China cobre a sequência por ordem.
- Veículos especificados para o uso local — carga sustentada, estradas não pavimentadas, temperatura ambiente elevada e condutores que trabalham um turno completo em vez de apenas um trajeto casa-trabalho.
- Equipamento de troca ou carregamento que possam instalar eles próprios, para que a cobertura não dependa inteiramente do calendário de expansão de uma rede nacional.
- Uma solução de energia que sobreviva a uma rede elétrica pouco fiável — geração solar com armazenamento, dimensionada para a estação e não para um título de marketing.
- Peças de reposição e formação estruturadas em torno do primeiro ano de operação, não de um catálogo.
- Uma estrutura de financiamento que corresponda ao rendimento dos condutores — o que geralmente significa que as condições comerciais do fornecedor têm de acomodar um distribuidor que está a estender crédito a jusante.
Esta é uma compra diferente de um contentor de motocicletas. É também onde a maioria dos fornecedores pára — vendem veículos e deixam a estação, a energia e as peças para os outros.
Onde a BENLG se enquadra
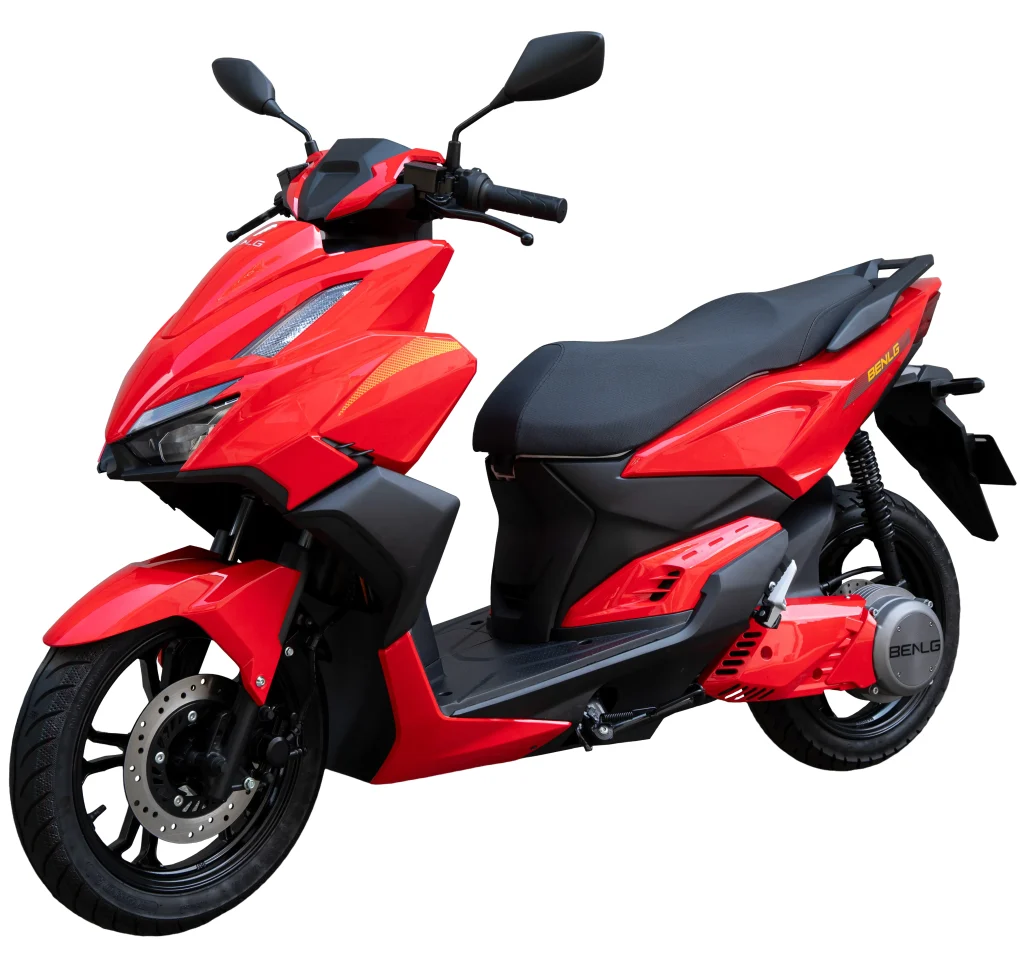
Fabricamos motocicletas elétricas, mopeds, bicicletas e triciclos em Dongguan, Guangdong, e fazemos isso desde 2003. A maioria dos importadores e distribuidores com quem trabalhamos compra uma de três coisas: um programa de marca privada numa plataforma que aprovaram, um primeiro contentor misto de dois a quatro modelos para testar um mercado, ou fornecimento em forma de CBU, SKD ou CKD, dependendo de se montam localmente.
Sobre os gargalos acima, os veículos são a parte que fabricamos nós próprios. Mas um contentor de motocicletas não resolve os problemas da Secção 4, pelo que também montamos duas coisas em conjunto com elas para operadores que precisam do pacote completo: armários de troca de baterias, para um distribuidor ou operador de frota que queira instalar os seus próprios pontos de troca em vez de esperar pela cobertura nacional, e geração solar com armazenamento de baterias, para locais onde a rede elétrica não é fiável para manter uma estação em funcionamento.
Para ser preciso quanto ao âmbito: fabricamos os veículos, e fornecemos e integramos os armários de troca e os equipamentos de armazenamento solar como parte de um projeto. Não somos um fabricante de energia solar. O que podemos fazer é juntar os três, dimensioná-los em relação uns aos outros e cotá-los como um único envio — o que para um distribuidor é a diferença entre montar um sistema a partir de três fornecedores e comprar um.
Escrevemos separadamente sobre como essa combinação funciona na prática, incluindo o caso para converter uma frota de gasolina existente em vez de a substituir. Se ainda está a testar se este mercado suporta um negócio de todo, o nosso guia para iniciar um negócio de motocicletas elétricas apresenta o modelo comercial antes de a questão do equipamento surgir.
Se está a avaliar Uganda, a coisa mais útil que nos pode enviar é o modelo operacional que tem em mente — concessionária, frota ou operação de estação de troca —, as regiões que pretende cobrir, os volumes que está a considerar e se planeia montar localmente. Isso é suficiente para que possamos responder com uma configuração e um custo entregue em vez de um catálogo.
📩 Contacte a equipa de exportação da BENLG sobre um projeto em Uganda | 💬 WhatsApp respondido durante o horário comercial da China.
Fontes. Banco Mundial, A Bateria Sob o Assento: Como Uganda se Prepara para a Mobilidade Elétrica em Grande Escala (21 de setembro de 2026); Zag Daily sobre a frota e o financiamento da Spiro (setembro de 2026); AllAfrica / The Independent sobre a escassez de pontos de troca no Nilo Ocidental (setembro de 2026); New Vision sobre financiamento e quota de frota (2026); Nile Post sobre custos de combustível e a mudança para a mobilidade elétrica (2026); Daily Monitor sobre preços nos postos de Kampala (10 de outubro de 2026); Uganda Today sobre a mudança para UGX 7.000 e a medida de imposto indireto (outubro de 2026); State House Uganda sobre a entrada em operação em 2024 (a partir de julho de 2024). Quota de mercado, número de estações e preços nos postos são os reportados nessas datas e terão se alterado; confirme os valores atuais antes de comprometer capital.