Un informe de mercado para importadores, distribuidores y operadores de flota que evalúan el sector de bicicletas eléctricas en Uganda: qué lo impulsa, qué lo frena y qué necesita un operador antes de comprometer capital.
Uganda es uno de los pocos mercados africanos donde los vehículos eléctricos de dos ruedas ya no son un proyecto piloto. Hay decenas de miles circulando, una estrategia nacional con una meta con fecha, un presidente que ha lanzado personalmente una flota, y una red de intercambio de baterías que se duplicó en dieciocho meses. También es un mercado donde la restricción se ha desplazado: la pregunta ya no es si los conductores aceptarán lo eléctrico, sino si la infraestructura que los respalda puede seguir el ritmo.
Este artículo presenta primero el mercado —política, economía, el peso social del sector boda boda y la capa tecnológica— e identifica luego los cuatro cuellos de botella que actualmente deciden qué operadores escalan, y qué necesita un nuevo entrante para superarlos.
El mercado de un vistazo
| Indicador | Cifra |
|---|---|
| Motocicletas como porcentaje de vehículos registrados | más del 60%; más de 400.000 solo en el Gran Kampala |
| Boda bodas a gasolina en Kampala | más de 200,000 |
| Participación eléctrica en la flota de boda bodas de Kampala | aproximadamente 10% (Nueva Visión, 2026) |
| Estaciones de intercambio de baterías en todo el país | ≈150 (mediados de 2024) → 350+ (finales de 2025) |
| Ahorro anual por conductor, eléctrico frente a gasolina | ≈ 1 millón de UGX (unos USD 255) |
| Metas del gobierno | transporte público eléctrico para 2030; 100% de ventas de vehículos eléctricos nuevos para 2040 |
Fuentes: Banco Mundial, La batería bajo el asiento (septiembre de 2026); New Vision (2026); Nile Post (2026). Las cifras se presentan tal como se reportaron y con su fecha —verifíquelas antes de usarlas en un caso de negocio.
Leídas en conjunto, esas cifras describen un mercado que ha pasado de piloto a comercial, pero aún no a masivo. Una penetración del diez por ciento en Kampala es volumen real, suficiente para que un distribuidor construya un negocio sobre él, y al mismo tiempo significa que nueve de cada diez conductores siguen usando gasolina, de modo que la pista de crecimiento es el ciclo de reemplazo y no la demanda nueva. Lo que marca el ritmo de ese reemplazo no son los vehículos. Es la red de 350 estaciones que hay detrás, y si puede llegar a los conductores que ya han dicho que sí.
Qué da forma a este mercado: política, economía, sociedad y tecnología
1 Política: un gobierno que ha elegido bando
La Estrategia Nacional de E-Movilidad de Uganda, liderada por el Ministerio de Ciencia, Tecnología e Innovación, fija dos fechas con relevancia comercial: transporte público eléctrico para 2030, y 100% de ventas de vehículos eléctricos nuevos para 2040 (según lo reportado por Nile Post, 2026)Son metas más que normas aplicables, pero han alineado a actores reales: la Autoridad de la Capital Kampala se ha asociado con asociaciones de boda bodas en una campaña de retiro progresivo (reportado por New Vision, 2026), y el propio sindicato del sector es ahora un defensor en lugar de un escéptico.
La señal política es inusualmente directa. En julio de 2024 el presidente Museveni puso en servicio personalmente una flota de motocicletas eléctricas y aprovechó la ocasión para comparar precios: alrededor de USD 1,000 por una máquina eléctrica frente a aproximadamente USD 1,480 por un boda a diésel (a 2024)Cuando un jefe de Estado lanza una categoría de vehículos y cita su economía, los distribuidores pueden leer razonablemente la dirección que toma el mercado.
La política fiscal se ha movido en la misma dirección. Uganda está entre los mercados africanos que han introducido exenciones fiscales y reducciones de aranceles de importación para vehículos eléctricos, junto con Egipto y Kenia. El tratamiento específico cambia con cada ciclo presupuestario, y aquí hemos citado deliberadamente las tasas — un distribuidor debe confirmar el cronograma vigente con un agente de aduanas en lugar de confiar en una cifra de un artículo.
2 Economía: los precios del combustible hicieron el trabajo de convencer
La economía de este mercado está impulsada menos por la política ambiental que por la bomba de combustible. A octubre de 2026 la gasolina en Kampala ha subido a UGX 6,700–7,000 por litro, con el diésel por encima de UGX 7,000 — y la presión es de política tanto como de mercado: el presupuesto 2026/27 añadió UGX 200 por litro de impuesto de consumo, mientras que la caída del chelín de aproximadamente 3,790 a más de 4,000 por dólar en el mismo período añadió un estimado de UGX 300 por litro. Para un operador de boda boda, el combustible es el mayor costo variable después del préstamo mismo, y es el que no puede negociar.
Eso es lo que hace que el modelo de intercambio funcione comercialmente. Un conductor paga por intercambio en lugar de por litro, lo que convierte un insumo impredecible en uno fijo — aproximadamente UGX 8,400 por unos 100 km a la tarifa publicada de Spiro en la región de West Nile (septiembre de 2026). La estimación del Banco Mundial del ahorro resultante es de alrededor de UGX 1 millón por conductor al año, o unos USD 255. Para alguien que gana un pasaje a la vez, esa es la diferencia entre un negocio que acumula y uno que no.
El acceso al vehículo, sin embargo, es un problema separado del costo de operarlo. Las estructuras de compra en este mercado dependen en gran medida del financiamiento de activos: un depósito en el rango de UGX 120,000 seguido de cuotas diarias durante dos años es la forma reportada para Spiro en West Nile, con el total a pagar considerablemente por encima del precio de contado. El estudio diagnóstico del Banco Mundial nombra el acceso a financiamiento asequible como la barrera principal restante para electrificar los boda bodas — lo cual vale la pena recordar antes de asumir que un menor costo de operación es suficiente por sí solo.
3 Sociedad: el sector boda boda es el mercado
En Uganda, las motocicletas no son una categoría de ocio que resulta estar electrificándose — son el sistema de transporte. El sector es el segundo mayor empleador del país, transportando personas, mercancías y productos a través de una red en gran medida informal donde los autobuses y matatus no llegan. Cualquier decisión de producto aquí es por tanto una decisión de sustento, y se juzga por el flujo de caja diario en lugar del costo total de propiedad a cinco años.
El argumento de salud pública se ha convertido parte del caso comercial. Con más de 200,000 boda bodas de gasolina solo en Kampala, cada uno emitiendo un estimado de 5.7 kg de CO₂ al día — cifras dadas por el ministro de estado para Kampala en el lanzamiento de una campaña de eliminación progresiva — la calidad del aire es ahora una preocupación municipal declarada en lugar de una abstracta. Ese encuadre importa para los distribuidores: significa que los vehículos de dos ruedas eléctricos están siendo promovidos por las autoridades de la ciudad, no simplemente tolerados por ellas.
4 Tecnología: el intercambio de baterías resolvió la carga, y creó una nueva restricción
Uganda no se electrificó con carga en casa. Se electrificó con intercambio de baterías, lo que elimina la mayor objeción que tiene un mototaxista activo: horas esperando a que una batería se llene. Un intercambio toma minutos, y el mototaxista sigue generando ingresos.
Esa decisión tiene una consecuencia con la que el mercado está lidiando ahora. El intercambio convierte un problema de vehículo en un problema de infraestructura: se necesita tierra, energía de tres fases, conexiones a la red, estaciones, baterías de repuesto, mantenimiento y logística de baterías. La red creció de aproximadamente 150 estaciones a mediados de 2024 a más de 350 para finales de 2025 — un avance real, y aún escaso para un país de este tamaño. El modelado del Banco Mundial sitúa la demanda de vehículos eléctricos del Gran Kampala para 2030 en algún punto entre 290 y 1,100 GWh al año, lo cual es manejable a nivel de sistema; la dificultad es cuándo y dónde cómo se distribuye, porque el cuello de botella es la distribución en lugar de la generación.
Los operadores ya se están adaptando a esa realidad. Al menos una red importante está agregando energía solar a sus estaciones de intercambio específicamente para aislarse de la falta de confiabilidad de la red — un reconocimiento de que en partes del país, una estación sin su propia generación es una estación que deja de generar ingresos cuando se va la luz.
Quién ya está operando
El mercado no está vacío, y un nuevo participante debe asumir que estará compitiendo por la atención de los mototaxistas en lugar de crearla. Cuatro nombres concentran la mayor parte del volumen.
| Operador | Escala reportada | Modelo |
|---|---|---|
| Spiro | 33,000+ en Uganda; 135,000+ a nivel de grupo en siete mercados reportado por la empresa, vía Zag Daily, septiembre de 2026 | Venta y arrendamiento; suscripción de baterías; plantas de fabricación propias |
| Zembo | Apuntando a 2,000+ mototaxistas activos y 80+ puntos de carga/intercambio (2025) | Baterías LFP, alrededor de 80 km por intercambio; estaciones de intercambio con energía renovable |
| GOGO Electric (antes Bodawerk) | 2,000+ motocicletas; 800,000 intercambios registrados en 2024 | Fabrica motocicletas y baterías de litio localmente |
| Mocoo | Presencia de sala de exposición minorista en Kampala | Canal de distribuidores/venta minorista |
Las cifras de Spiro son reportadas por la empresa vía Zag Daily (septiembre de 2026). Las cifras de Zembo, GOGO y Mocoo provienen de reportes comerciales secundarios de 2025–26 y no han sido verificadas de forma independiente — trátelas como indicativas de escala en lugar de conteos auditados.
La financiación va junto con el hardware. Las entidades de microfinanzas y las billeteras móviles ya ofrecen productos dedicados para e-boda, y una alianza se ha fijado públicamente la meta de financiar 2.000 boda bodas eléctricos para finales de 2026. Esta es la capa que determina la velocidad de adopción, no los vehículos en sí. También explica por qué la propia unión cooperativa del sector se ha convertido en un canal de distribución por derecho propio: una unión que puede avalar a un conductor vale más para un prestamista que cualquier ficha técnica.
Para comparar en toda la región, hemos cubierto Kenia, Ruanda y Sudáfrica en la misma serie. Los cuellos de botella son reconociblemente similares; lo que difiere es la madurez, y Uganda se encuentra actualmente por delante de la mayoría de sus vecinos en infraestructura de intercambio.
Los cuatro cuellos de botella que determinan quién escala
Si el mercado ya se está moviendo, la pregunta interesante para un nuevo operador no es "¿hay demanda?" sino "¿qué está impidiendo que avance más rápido". Hay cuatro cosas.
1 Densidad de puntos de intercambio, especialmente fuera de Kampala. Una red nacional de 350 estaciones parece sustancial hasta que se mapea. En la región de West Nile, Spiro solo tenía dos puntos de intercambio trifásicos que atendían un área donde ya se habían vendido 250 motocicletas y más de 700 solicitudes aprobadas estaban esperando entrega. Los conductores no rechazaban el producto; estaban esperando un lugar para cargarlo. Esta es la brecha más clara del mercado, y no se resuelve enviando más vehículos, lo que significa que el mercado direccionable de un nuevo entrante está definido por dónde puede ubicar una estación, no por dónde viven los conductores. Un distribuidor que no puede instalar equipos en el terreno queda limitado a la cobertura de la red en la que se integre.
2 Conexión a la red y confiabilidad del suministro eléctrico. Las estaciones de intercambio necesitan energía trifásica, y la necesitan de forma continua. Donde la red es débil o intermitente, una estación se convierte en un cuello de botella en lugar de un activo, y el operador asume el costo del tiempo de inactividad. Por eso el diseño de las estaciones está incorporando solar más almacenamiento, no como un gesto ecológico, sino como un requisito de disponibilidad. La consecuencia práctica es que el costo real de una estación no es solo el gabinete: es el gabinete, más la conexión, más cualquier respaldo necesario para mantenerla operando durante un corte. Los operadores que presupuestan solo el equipo tienden a descubrir esto en la puesta en marcha, cuando el terreno ya ha sido arrendado.
3 Financiación. El alto costo inicial frente a ingresos irregulares es el problema estructural, y el Banco Mundial señala el acceso a crédito asequible como la principal barrera restante. Cualquier operador que ingrese a este mercado está, quiera o no, ingresando también al negocio del crédito al consumidor. Esto tiene una implicación aguas arriba que la mayoría de los proveedores ignoran: un distribuidor que financia a los conductores aguas abajo necesita plazos más largos y flexibles de la fábrica, no solo un precio unitario competitivo. Una cotización construida sobre 30% de anticipo contra el conocimiento de embarque no responde a la restricción que el distribuidor realmente enfrenta.
4 Servicio y repuestos a distancia. Una motocicleta que está a 300 km del taller más cercano y esperando un controlador no es un vehículo, es un activo varado. Las redes que escalan en África Oriental son las que resolvieron la logística de repuestos temprano; las que no, descubren el problema en el segundo año, cuando las primeras baterías y controladores empiezan a fallar en volumen y los conductores que no pueden conseguir una reparación dejan de pagar sus cuotas.
Puestos uno al lado del otro, los cuatro cuellos de botella se convierten en una lista de especificaciones bastante específica — y es una lista que una cotización de vehículo por sí sola no responde:
| Cuello de botella | Cómo se manifiesta | Lo que el operador necesita |
|---|---|---|
| Densidad de puntos de intercambio | Conductores aprobados y esperando; la red nacional no los alcanza | Equipo de intercambio o carga que puedan instalar ellos mismos |
| Fiabilidad de la red eléctrica | Una estación que deja de generar ingresos cuando no hay energía | Generación solar con almacenamiento en baterías, dimensionada para la estación |
| Financiación | Costo inicial frente al ingreso diario; el crédito es la restricción vinculante | Condiciones del proveedor que permitan a un distribuidor extender crédito aguas abajo |
| Repuestos y servicio | Vehículos inactivos durante semanas por un solo componente | Un paquete de repuestos para el primer año y capacitación de técnicos, no un catálogo |
Lo que un operador necesita por lo tanto
Leídos en conjunto, los cuellos de botella hacen que la lista de requisitos se escriba sola. Un operador que entra a Uganda no solo necesita vehículos — necesita un paquete que mantenga los vehículos generando ingresos. Para el lado procedimental de llevar ese paquete al país — documentación, inspección previa al embarque, condiciones de pago — nuestro guía para importar bicicletas, scooters y ciclomotores eléctricos desde China cubre la secuencia en orden.
- Vehículos especificados para el uso local — carga sostenida, caminos sin pavimentar, alta temperatura ambiental y conductores que trabajan un turno completo en lugar de un trayecto.
- Equipo de intercambio o carga que puedan instalar ellos mismos, de modo que la cobertura no dependa por completo del calendario de expansión de una red nacional.
- Una solución de energía que sobreviva a una red eléctrica poco confiable — generación solar con almacenamiento, dimensionada para la estación en lugar de para un titular.
- Repuestos y capacitación estructurados en torno al primer año de operación, no a un catálogo.
- Una estructura de financiación que se ajuste al ingreso de los conductores — lo que generalmente significa que las condiciones comerciales del proveedor deben acomodar a un distribuidor que extiende crédito aguas abajo.
Esa es una compra diferente a la de un contenedor de motocicletas. También es donde la mayoría de los proveedores se detienen — venden vehículos y dejan la estación, la energía y los repuestos a otros.
Dónde encaja BENLG
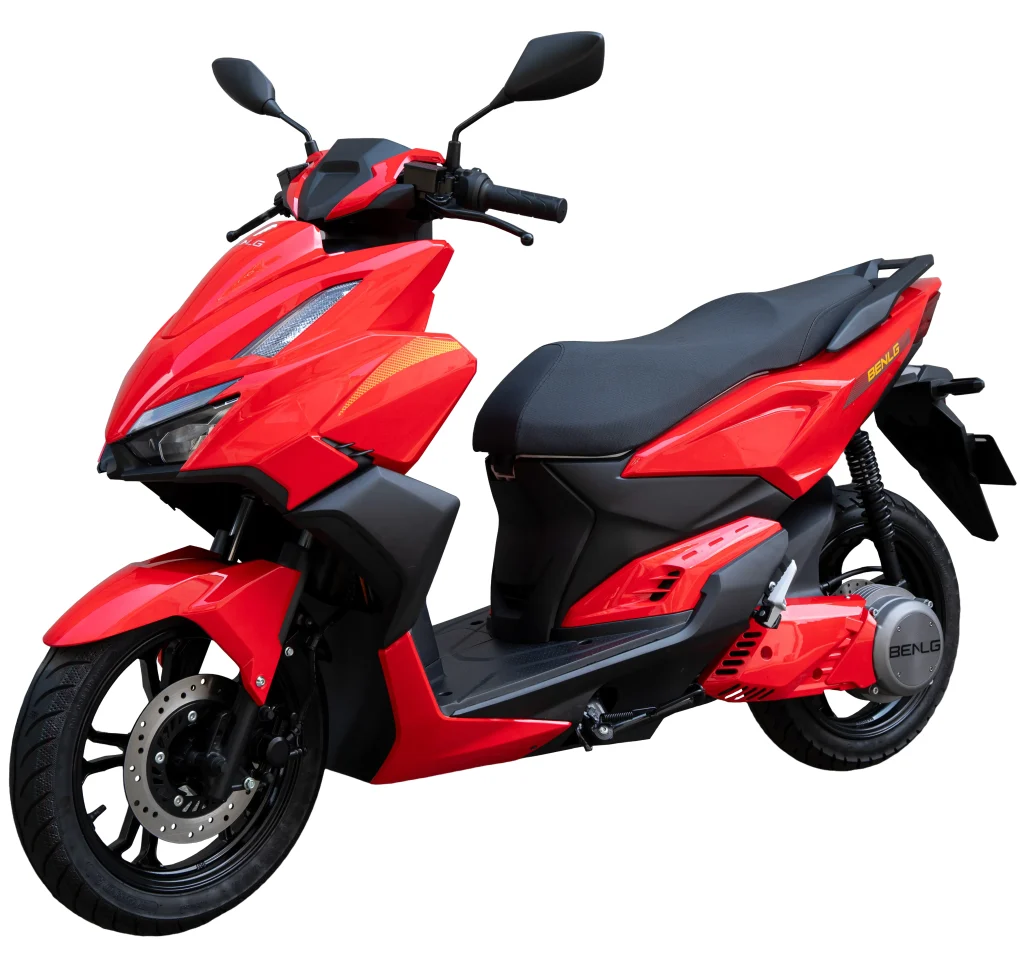
Fabricamos motocicletas eléctricas, scooters eléctricos, bicicletas y triciclos en Dongguan, Guangdong, y lo hacemos desde 2003. La mayoría de los importadores y distribuidores con los que trabajamos compran una de tres cosas: un programa de marca privada sobre una plataforma que han aprobado, un primer contenedor mixto de dos a cuatro modelos para probar un mercado, o suministro en forma de CBU, SKD o CKD según si ensamblan localmente.
Sobre los cuellos de botella mencionados, los vehículos son la parte que fabricamos nosotros mismos. Pero un contenedor de motocicletas no resuelve los problemas de la Sección 4, por lo que también montamos dos cosas junto con ellas para operadores que necesitan el paquete completo: armarios de cambio de batería, para un distribuidor u operador de flota que quiera instalar sus propios puntos de intercambio en lugar de esperar la cobertura nacional, y generación solar con almacenamiento de baterías, para ubicaciones donde no se puede confiar en la red eléctrica para mantener una estación en funcionamiento.
Para ser precisos sobre el límite: fabricamos los vehículos, y abastecemos e integramos los gabinetes de intercambio y los equipos de almacenamiento solar como parte de un proyecto. No somos un fabricante de energía solar. Lo que podemos hacer es combinar los tres, dimensionarlos entre sí y cotizarlos como un solo envío — lo que para un distribuidor es la diferencia entre ensamblar un sistema de tres proveedores y comprar uno.
Hemos escrito por separado sobre cómo funciona esa combinación en la práctica, incluyendo el caso para convertir una flota de gasolina existente en lugar de reemplazarla. Si todavía está evaluando si este mercado sostiene un negocio en absoluto, nuestro guía para iniciar un negocio de motocicletas eléctricas expone el modelo comercial antes de que surja la cuestión del equipo.
Si está evaluando Uganda, lo más útil que puede enviarnos es el modelo operativo que tiene en mente — concesionario, flota u operación de estación de intercambio — las regiones que pretende cubrir, los volúmenes que está considerando y si planea ensamblar localmente. Con eso es suficiente para que le devolvamos una configuración y un costo puesto en destino en lugar de un catálogo.
📩 Contacte con el equipo de exportación de BENLG sobre un proyecto en Uganda | 💬 WhatsApp respondido durante el horario comercial de China.
Fuentes. Banco Mundial, La batería bajo el asiento: cómo Uganda se prepara para la movilidad eléctrica a gran escala (21 de septiembre de 2026); Zag Daily sobre la flota y el financiamiento de Spiro (septiembre de 2026); AllAfrica / The Independent sobre la escasez de puntos de intercambio en West Nile (septiembre de 2026); New Vision sobre financiamiento y participación de flota (2026); Nile Post sobre costos de combustible y el cambio a la e-movilidad (2026); Daily Monitor sobre precios de bomba en Kampala (10 de octubre de 2026); Uganda Today sobre el cambio a UGX 7.000 y la medida de impuesto especial (octubre de 2026); State House Uganda sobre la puesta en marcha de 2024 (a julio de 2024). La cuota de mercado, el número de estaciones y los precios de bomba son los reportados en esas fechas y habrán cambiado; confirme las cifras actuales antes de comprometer capital.