Une note de marché destinée aux importateurs, distributeurs et exploitants de flottes qui examinent le secteur des vélos électriques en Ouganda — ce qui le fait avancer, ce qui le freine, et ce dont un exploitant a besoin avant d'engager des capitaux.
L'Ouganda est l'un des rares marchés africains où les deux-roues électriques ne sont plus au stade pilote. Il y en a des dizaines de milliers sur les routes, une stratégie nationale avec un objectif daté, un président qui a personnellement lancé une flotte, et un réseau d'échange de batteries qui a doublé en dix-huit mois. C'est aussi un marché où la contrainte a changé : la question n'est plus de savoir si les motards accepteront l'électrique, mais si l'infrastructure derrière eux peut suivre le rythme.
Cet article présente d'abord le marché — politique, économie, poids social du secteur boda boda, et couche technologique — puis identifie les quatre goulots d'étranglement qui déterminent actuellement quels opérateurs passent à l'échelle, et ce dont un nouvel entrant a besoin pour les surmonter.
Le marché en un coup d'œil
| Indicateur | Chiffre |
|---|---|
| Part des motos dans le parc de véhicules immatriculés | plus de 60 %; plus de 400 000 rien que dans la grande région de Kampala |
| Boda bodas thermiques à Kampala | plus de 200,000 |
| Part de l'électrique dans la flotte boda de Kampala | environ 10% (Nouvelle Vision, 2026) |
| Stations d'échange de batteries à l'échelle nationale | ≈150 (mi-2024) → 350+ (fin 2025) |
| Économie annuelle par motard, électrique vs thermique | ≈ 1 million UGX (environ 255 USD) |
| Objectifs du gouvernement | transport public électrifié d'ici 2030; 100 % des ventes de véhicules neufs électriques d'ici 2040 |
Sources : Banque mondiale, La batterie sous le siège (septembre 2026) ; New Vision (2026) ; Nile Post (2026). Les chiffres sont tels que rapportés et datés — à vérifier avant de les utiliser dans un dossier commercial.
Pris ensemble, ces chiffres décrivent un marché qui est passé du stade pilote au stade commercial, mais pas encore au stade de masse. Une pénétration de dix pour cent à Kampala représente un volume réel — suffisant pour qu'un distributeur y bâtisse une activité — et cela signifie simultanément que neuf motards sur dix roulent encore à l'essence, si bien que la marge de croissance réside dans le cycle de remplacement plutôt que dans une nouvelle demande. Ce qui détermine le rythme de ce remplacement, ce ne sont pas les véhicules. C'est le réseau de 350 stations derrière eux, et sa capacité à atteindre les motards qui ont déjà dit oui.
Les facteurs qui façonnent ce marché : politique, économie, société et technologie
1 Politique : un gouvernement qui a choisi son camp
La Stratégie nationale de mobilité électrique de l'Ouganda, dirigée par le ministère de la Science, de la Technologie et de l'Innovation, fixe deux dates qui comptent commercialement : transport public électrifié d'ici 2030, et 100 % des ventes de véhicules neufs électriques d'ici 2040 (comme rapporté par Nile Post, 2026)Ce sont des objectifs plutôt que des règles applicables, mais ils ont aligné des acteurs réels — l'Autorité de la ville capitale de Kampala s'est associée à des associations de boda boda pour une campagne d'abandon progressif (rapporté par New Vision, 2026), et le syndicat du secteur lui-même est désormais un défenseur plutôt qu'un sceptique.
Le signal politique est inhabituellement direct. En juillet 2024, le président Museveni a inauguré en personne une flotte de motos électriques et a saisi l'occasion pour comparer les prix : environ 1 000 USD pour un véhicule électrique contre environ 1 480 USD pour un boda diesel (en 2024)Lorsqu'un chef d'État lance une catégorie de véhicules et en cite l'économie, les distributeurs peuvent raisonnablement en déduire la direction prise.
La politique fiscale a évolué dans le même sens. L'Ouganda fait partie des marchés africains qui ont introduit des allègements fiscaux et des réductions des droits de douane pour les véhicules électriques, aux côtés de l'Égypte et du Kenya. Le traitement spécifique change à chaque cycle budgétaire, et nous avons volontairement pas cité de taux ici — un distributeur doit confirmer le calendrier actuel auprès d'un transitaire plutôt que de se fier à un chiffre tiré d'un article.
2 Économie : les prix du carburant ont fait la persuasion
L'économie de ce marché est davantage dictée par la pompe que par la politique environnementale. En octobre 2026, l'essence à Kampala est montée à 6 700 à 7 000 UGX par litre, le diesel dépassant 7 000 UGX — et la pression est à la fois politique et liée au marché : le budget 2026/27 a ajouté 200 UGX par litre de droit d'accise, tandis que la dépréciation du shilling, d'environ 3 790 à plus de 4 000 pour le dollar sur la même période, a ajouté une estimation de 300 UGX par litre. Pour un opérateur de boda boda, le carburant est la plus grande variable de coût après le prêt lui-même, et c'est celle qu'il ne peut pas négocier.
C'est ce qui rend le modèle de batterie échangeable commercialement viable. Un pilote paie par échange plutôt que par litre, ce qui transforme une entrée imprévisible en une entrée fixe — environ 8 400 UGX pour environ 100 km au tarif publié par Spiro dans la région du West Nile (septembre 2026). L'estimation de la Banque mondiale de l'économie réalisée est d'environ 1 million d'UGX par pilote et par an, soit environ 255 USD. Pour quelqu'un qui gagne un trajet à la fois, c'est la différence entre une entreprise qui accumule et une qui n'accumule pas.
L'accès au véhicule, cependant, est un problème distinct du coût de son fonctionnement. Les structures d'achat sur ce marché reposent fortement sur le crédit-bail : un dépôt de l'ordre de 120 000 UGX suivi de versements quotidiens sur deux ans est la formule rapportée pour Spiro dans le West Nile, avec un montant total payable nettement supérieur au prix comptant. L'étude diagnostique de la Banque mondiale désigne l'accès à un financement abordable comme le principal obstacle restant à l'électrification des boda bodas — ce qui mérite d'être rappelé avant de supposer qu'un coût de fonctionnement plus bas suffit en soi.
3 Société : le secteur des boda bodas est le marché
En Ouganda, les motos ne sont pas une catégorie de loisirs qui se trouve être électrifiée — elles sont le système de transport. Le secteur est le deuxième plus grand employeur du pays, transportant des personnes, des marchandises et des produits à travers un réseau largement informel où les bus et les matatus ne circulent pas. Toute décision de produit ici est donc une décision de moyen de subsistance, et elle est jugée sur la trésorerie quotidienne plutôt que sur le coût total de possession sur cinq ans.
L'argument de santé publique est devenu partie intégrante du dossier commercial. Avec plus de 200 000 boda bodas à essence à Kampala seule, chacun émettant environ 5,7 kg de CO₂ par jour — chiffres avancés par le ministre d'État chargé de Kampala lors du lancement d'une campagne d'élimination progressive —, la qualité de l'air est désormais une préoccupation municipale déclarée plutôt qu'abstraite. Ce cadrage est important pour les distributeurs : cela signifie que les deux-roues électriques sont activement promus par les autorités municipales, et non simplement tolérés.
4 Technologie : l'échange de batteries a résolu la recharge et créé une nouvelle contrainte
L'Ouganda ne s'est pas électrifié grâce à la recharge à domicile. Il s'est électrifié grâce à l'échange de batteries, qui supprime la plus grande objection d'un motard actif — les heures passées à attendre qu'une batterie se remplisse. Un échange prend quelques minutes, et le motard continue de gagner sa vie.
Ce choix a une conséquence que le marché subit désormais. L'échange transforme un problème de véhicule en problème d'infrastructure : il faut du terrain, une alimentation triphasée, des raccordements au réseau, des stations, des batteries de rechange, de la maintenance et une logistique des batteries. Le réseau est passé d'environ 150 stations à la mi-2024 à plus de 350 à la fin de 2025 — une progression réelle, mais encore insuffisante pour un pays de cette taille. Les modélisations de la Banque mondiale situent la demande de véhicules électriques de la grande Kampala d'ici 2030 entre 290 et 1 100 GWh par an, ce qui est gérable au niveau du système ; la difficulté est quand et où qu'il faut la répartir, car le goulot d'étranglement est la distribution et non la production.
Les opérateurs s'adaptent déjà à cette réalité. Au moins un grand réseau ajoute du solaire à ses stations d'échange spécifiquement pour se prémunir contre l'instabilité du réseau — une reconnaissance du fait que dans certaines régions du pays, une station sans production propre est une station qui cesse de gagner de l'argent lorsque le courant s'arrête.
Qui opère déjà
Le marché n'est pas vide, et un nouvel entrant doit s'attendre à devoir se battre pour l'attention des motards plutôt qu'à la créer. Quatre noms portent l'essentiel du volume.
| Opérateur | Échelle annoncée | Modèle |
|---|---|---|
| Spiro | 33,000+ en Ouganda ; 135,000+ à l'échelle du groupe sur sept marchés données communiquées par l'entreprise, via Zag Daily, septembre 2026 | Vente et leasing ; abonnement batterie ; usines de production propres |
| Zembo | Objectif de plus de 2 000 motards actifs et de plus de 80 points de recharge/échange (2025) | Batteries LFP, environ 80 km par échange ; stations d'échange alimentées en énergies renouvelables |
| GOGO Electric (anciennement Bodawerk) | Plus de 2 000 motos ; 800 000 échanges de batteries enregistrés en 2024 | Fabrique localement des motos et des batteries lithium |
| Mocoo | Présence en showroom de vente au détail à Kampala | Canal concessionnaire/distribution |
Les chiffres de Spiro proviennent de données communiquées par l'entreprise via Zag Daily (septembre 2026). Les chiffres de Zembo, GOGO et Mocoo proviennent de sources commerciales secondaires de 2025–26 et n'ont pas été vérifiés de manière indépendante — à considérer comme indicatifs de l'échelle plutôt que comme des chiffres audités.
Le financement accompagne le matériel. Les prêteurs de microfinance et de mobile money proposent désormais des produits dédiés aux e-boda, et un partenariat a officiellement visé le financement de 2 000 boda bodas électriques d'ici la fin de 2026. C'est cette couche qui détermine la vitesse d'adoption — pas les véhicules eux-mêmes. Cela explique également pourquoi la coopérative du secteur elle-même est devenue un canal de distribution à part entière : une union qui peut se porter garante d'un pilote vaut plus pour un prêteur que n'importe quelle fiche technique.
Pour comparaison à l'échelle de la région, nous avons couvert Kenya, Rwanda et ≤ 250 W / >250 W dans la même série. Les goulots d'étranglement sont de manière reconnaissable similaires ; ce qui diffère est le degré de maturité, et l'Ouganda se situe actuellement en avance sur la plupart de ses voisins en matière d'infrastructure de swapping.
Les quatre goulots d'étranglement qui déterminent qui passera à l'échelle
Si le marché est déjà en mouvement, la question intéressante pour un nouvel opérateur n'est pas « y a-t-il de la demande » mais « qu'est-ce qui l'empêche d'aller plus vite ». Quatre éléments y contribuent.
1 La densité des points de swap, surtout en dehors de Kampala. Un réseau national de 350 stations semble imposant tant qu'il n'est pas cartographié. Dans la région du West Nile, Spiro ne disposait que de deux points de swap triphasés desservant une zone où 250 motos avaient déjà été vendues et plus de 700 demandes approuvées attendaient leur livraison. Les pilotes ne refusaient pas le produit ; ils attendaient un endroit pour le charger. C'est le manque le plus clair sur le marché, et il ne se résout pas en expédiant plus de véhicules — ce qui signifie que le marché adressable d'un nouvel entrant est défini par l'endroit où il peut installer une station, et non par l'endroit où vivent les pilotes. Un distributeur qui ne peut pas installer d'équipement sur le terrain est limité à la couverture du réseau dans lequel il s'inscrit.
2 Le raccordement au réseau et la fiabilité de l'alimentation. Les stations de swap nécessitent une alimentation triphasée, et elles en ont besoin en continu. Là où le réseau est faible ou intermittent, une station devient un goulot d'étranglement plutôt qu'un atout, et l'opérateur supporte le coût de l'immobilisation. C'est pourquoi le solaire plus stockage apparaît sur les conceptions de stations — non comme un geste écologique, mais comme une exigence de disponibilité. La conséquence pratique est que le coût réel d'une station ne se limite pas à l'armoire : c'est l'armoire, plus le raccordement, plus tout ce qui est nécessaire pour la maintenir en fonctionnement pendant une panne. Les opérateurs qui budgétisent uniquement l'équipement ont tendance à le découvrir lors de la mise en service, lorsque le terrain est déjà loué.
3 Le financement. Le coût initial élevé face à des revenus irréguliers constitue le problème structurel, et la Banque mondiale désigne l'accès au crédit abordable comme le principal obstacle restant. Tout opérateur entrant sur ce marché entre, qu'il le veuille ou non, également dans l'activité du crédit à la consommation. Cela a une implication en amont que la plupart des fournisseurs ignorent : un distributeur qui finance les pilotes en aval a besoin de conditions plus longues et plus flexibles de la part de l'usine, pas seulement d'un prix unitaire compétitif. Un devis construit sur un acompte de 30% contre le connaissement ne répond pas à la contrainte que le distributeur affronte réellement.
4 L'entretien et les pièces de rechange à distance. Une moto qui se trouve à 300 km de l'atelier le plus proche et qui attend une carte de contrôle n'est pas un véhicule, c'est un actif immobilisé. Les réseaux qui se développent en Afrique de l'Est sont ceux qui ont résolu la logistique des pièces de rechange tôt ; ceux qui ne l'ont pas fait découvrent le problème en deuxième année, lorsque les premières batteries et cartes de contrôle commencent à tomber en panne en masse et que les pilotes qui ne peuvent pas obtenir de réparation cessent de payer leurs échéances.
Présentés côte à côte, les quatre goulots d'étranglement se traduisent par une liste de spécifications assez précise — et c'est une liste à laquelle un devis de véhicule à lui seul ne répond pas :
| Goulot d'étranglement | Comment il se manifeste | Ce dont l'opérateur a besoin |
|---|---|---|
| Densité des points d'échange | Pilotes approuvés et en attente ; le réseau national ne les atteint pas | Équipement d'échange ou de recharge qu'ils peuvent installer eux-mêmes |
| Fiabilité du réseau | Une station qui cesse de gagner de l'argent quand le courant s'arrête | Production solaire avec stockage par batterie, dimensionnée pour la station |
| Financement | Coût initial par rapport au revenu quotidien ; le crédit est la contrainte déterminante | Conditions fournisseur permettant à un distributeur d'accorder du crédit en aval |
| Pièces et service | Véhicules à l'arrêt pendant des semaines pour un seul composant | Un forfait de pièces de rechange et une formation de techniciens pour la première année, pas un catalogue |
Ce dont un opérateur a donc besoin
Lus ensemble, les goulots d'étranglement font apparaître la liste des besoins d'elle-même. Un opérateur qui entre en Ouganda n'a pas seulement besoin de véhicules — il a besoin d'un forfait qui maintient les véhicules en activité. Pour la partie procédurale de l'importation de ce forfait dans le pays — documentation, inspection pré-expédition, conditions de paiement — notre guide to importing electric bikes, scooters and mopeds from China couvre la séquence dans l'ordre.
- Véhicules spécifiés pour l'usage local — charge soutenue, routes non pavées, température ambiante élevée, et des pilotes qui effectuent un service complet plutôt qu'un trajet domicile-travail.
- Équipement d'échange ou de recharge qu'ils peuvent installer eux-mêmes, afin que la couverture ne dépende pas entièrement du calendrier d'expansion d'un réseau national.
- Une solution d'alimentation qui survit à un réseau peu fiable — production solaire avec stockage, dimensionnée pour la station plutôt que pour un titre d'accroche.
- Pièces de rechange et formation structurées autour de la première année d'exploitation, pas d'un catalogue.
- Une structure de financement qui correspond au revenu des pilotes — ce qui signifie généralement que les conditions commerciales du fournisseur doivent permettre à un distributeur d'accorder du crédit en aval.
C'est un achat différent d'un conteneur de motos. C'est aussi là que la plupart des fournisseurs s'arrêtent — ils vendent des véhicules et laissent la station, l'alimentation et les pièces à quelqu'un d'autre.
Où BENLG s'inscrit
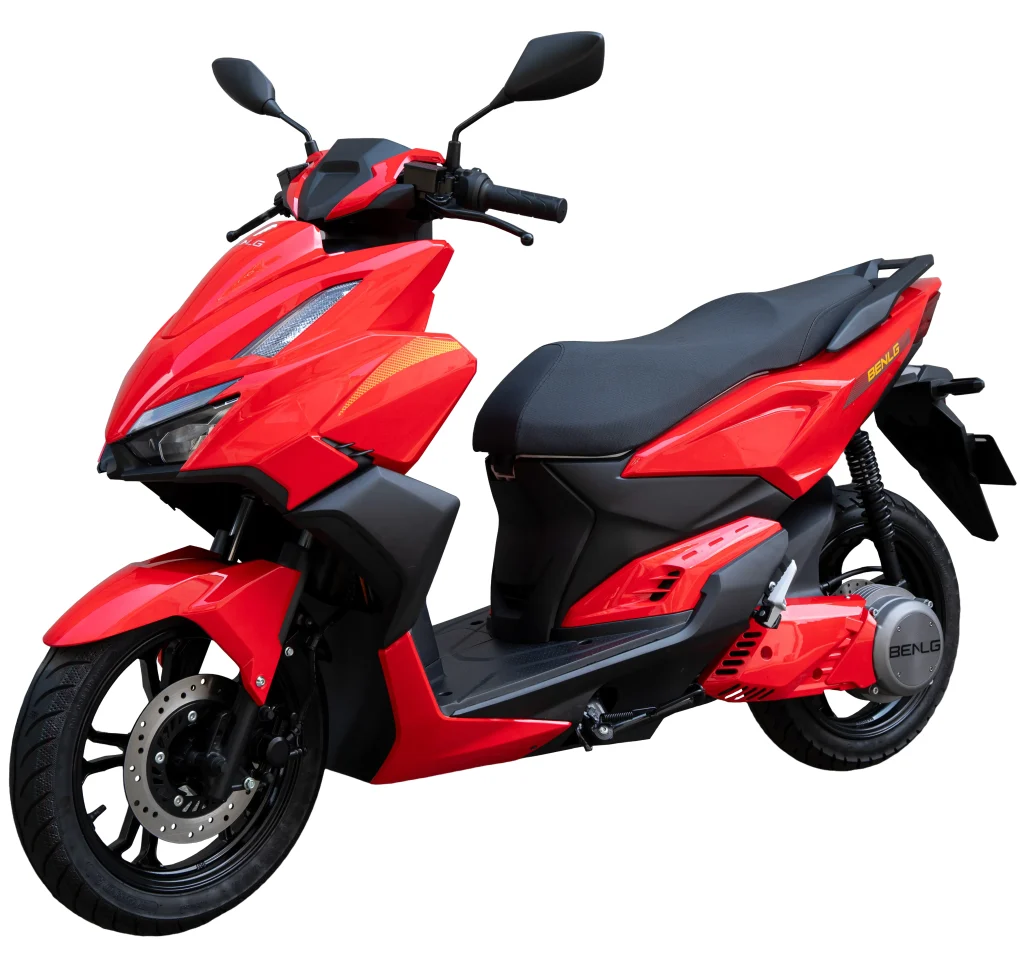
Nous fabriquons des motos électriques, des scooters, des vélos et des tricycles électriques à Dongguan, Guangdong, et ce depuis 2003. La plupart des importateurs et distributeurs avec lesquels nous travaillent achètent l'une de trois choses : un programme de marque privée sur une plateforme qu'ils ont approuvée, un premier conteneur mixte de deux à quatre modèles pour tester un marché, ou une fourniture en CBU, SKD ou CKD selon qu'ils assemblent localement ou non.
Sur les goulots d'étranglement mentionnés ci-dessus, les véhicules sont la partie que nous fabriquons nous-mêmes. Mais un conteneur de motos ne répond pas aux problèmes de la section 4, nous assemblons donc également deux autres choses pour les opérateurs qui ont besoin du package complet : des armoires de remplacement de batterie, pour un distributeur ou un opérateur de flotte qui souhaite installer ses propres points d'échange plutôt que d'attendre une couverture nationale, et la production solaire avec stockage de batteries, pour les sites où le réseau électrique ne peut pas être considéré comme fiable pour maintenir une station en fonctionnement.
Pour être précis sur la limite : nous fabriquons les véhicules, et nous sourçons et intégrons les armoires d'échange et les équipements de stockage solaire dans le cadre d'un projet. Nous ne sommes pas un fabricant de panneaux solaires. Ce que nous pouvons faire, c'est assembler les trois éléments, les dimensionner les uns par rapport aux autres, et les citer comme un seul envoi — ce qui, pour un distributeur, fait la différence entre assembler un système à partir de trois fournisseurs et en acheter un.
Nous avons écrit séparément sur la façon dont cette combinaison fonctionne en pratique, y compris l'intérêt de convertir une flotte essence existante plutôt que de la remplacer. Si vous évaluez toujours si ce marché soutient une activité commerciale, notre guide pour démarrer une entreprise de motos électriques présente le modèle commercial avant même que la question des équipements ne se pose.
Si vous évaluez l'Ouganda, l'élément le plus utile à nous envoyer est le modèle d'exploitation que vous avez en tête — concession, flotte ou exploitation de stations d'échange — les régions que vous prévoyez de couvrir, les volumes que vous envisagez, et si vous prévoyez d'assembler localement. C'est suffisant pour que nous vous répondions avec une configuration et un coût rendu plutôt qu'un catalogue.
📩 Contactez l'équipe export BENLG à propos d'un projet Ouganda | 💬 WhatsApp répondu pendant les heures d'affaires en Chine.
Sources. Banque mondiale, La batterie sous le siège : comment l'Ouganda se prépare pour la mobilité électrique à grande échelle (21 septembre 2026) ; Zag Daily sur la flotte et le financement de Spiro (septembre 2026) ; AllAfrica / The Independent sur la pénurie de points d'échange dans le Nil Occidental (septembre 2026) ; New Vision sur le financement et la part de marché des flottes (2026) ; Nile Post sur les coûts de carburant et le passage à la mobilité électrique (2026) ; Daily Monitor sur les prix à la pompe à Kampala (10 octobre 2026) ; Uganda Today sur le passage à 7 000 UGX et la mesure d'accise (octobre 2026) ; State House Uganda sur la mise en service de 2024 (au juillet 2024). Les parts de marché, le nombre de stations et les prix à la pompe sont ceux rapportés à ces dates et ont pu évoluer ; confirmez les chiffres actuels avant d'engager des capitaux.